
資金繰り・資金調達 経営再生支援
手遅れになる前に。
会社を守り、再生するための最適な一手。
このような課題をお持ちの企業様へ
- 毎月の元本返済で手元資金が残らず、資金繰りが限界に近い
- 銀行から「追加融資は難しい」と言われ、次の手が打てない
- 返済猶予(リスケ)を申し出たいが、銀行にどう説明すれば良いか不安
会社を倒産させないための
3つの強み
-
01
元銀行員による
現実的プラン行員目線で通る改善計画書作成
-
02
銀行打診・交渉の
同席サポート経営者の精神的負担を激減させる
-
03
資金ショートを
止める即応力今月の支払い・資金繰りから支援
提供ソリューション
-
緊急資金繰り表作成・ショート回避対策
-
リスケジュール(返済猶予)交渉代行
-
バンクミリオン準拠 経営改善計画書策定
-
第二創業・私的整理・事業再生支援
経営再生・V字回復の改善事例
1 資金ショート寸前からの短期リスケ合意
急激な経営環境悪化により手元資金が枯渇し、直近の借入返済が不能になる危機に直面。
着手からわずか2日間で詳細な収支・資金繰り改善計画書を策定。金融機関との折衝を迅速に実施。
着手から1週間で取引金融機関からの返済緩和(元金据え置き・リスケ)合意を取り付け、不渡り・資金ショートを回避。
2 全行融資拒絶・大型受注時のつなぎ資金確保
業績悪化を理由に、取引のあるすべての銀行から融資を断られている最中に、利益率の高い大型受注案件が舞い込む。仕入れや外注費の先行支払いができず、資金ショートおよび失注の危機。
受注内容の確実性と回収サイクルを精査し、金融機関融資ではなく自社ファクタリング(売掛債権早期資金化)を提供。
即時の運転資金を確保して無事に納品を完了。大幅な利益を計上して資金繰りが黒字化し、その後は銀行融資を受けられる財務体質へ回復。
3 多重債務・リスケ長期化からの脱却と協調融資
10行を超える金融機関から借入があり、長期間のリスケジュール状態が続いていたため、新規の融資が一切受けられない状態。
中長期の資金繰り見通し・収支計画を再構築し、全10数行と粘り強く交渉。
上位3行への取引集約(金融機関整理)を行い、約定弁済を再開して信用を回復。その後、新たな運転資金1億円の協調融資を引き出し、資金繰りを安定化。
4 コロナ禍における既往債務の再リスケと新規調達
以前から返済条件緩和中(リスケ中)のところにコロナ禍の打撃が重なり、売上減少と元金返済負担の二重苦に直面。
金融機関ごとの債権保全状況を分析した上で経営改善計画書を再作成。既往行に対して「コロナ融資弁済の優先権交渉」および「返済緩和の継続・再調整」を成立。
既存の返済負担を抑えつつ、新たに別の金融機関4行から計1億1,000万円の新規運転資金を調達し、当面の資金繰りを確保。
5 金融円滑化法以前の多行取引・債務超過からの再生
多数の取引銀行を抱え、業績悪化に伴い月々の返済がキャッシュフローを大幅に超過。
全行を集めたバンクミーティング等の調整を通じて全行一致の返済緩和(リスケジュール)をまとめ上げ、倒産危機を回避。
返済を猶予されている間に事業承継(代替わり)とコスト改善を進め、数年後に金融機関からの通常融資(リファイナンス)が受けられる正常先へ復帰。
ご相談・再生への5ステップ
-
STEP1
秘密厳守の無料相談
-
STEP2
緊急資金繰り対策
-
STEP3
改善計画作成
-
STEP4
銀行交渉・リスケ合意
-
STEP5
黒字化伴走
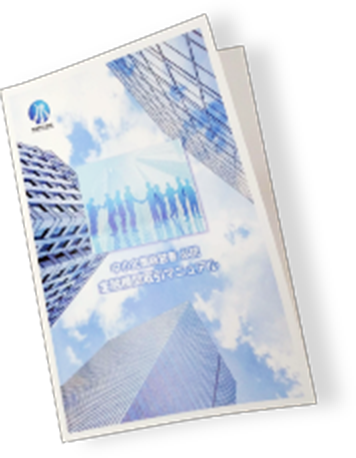
お問い合わせ頂いた方に金融取引推進マニュアルを無料進呈いたします
ご利用までの流れ
-
STEP
01無料お問合せください。
電話・メールでお問合せください。
状況をお伺いし、簡易となりますが、アドバイス致します。 -
STEP
02無料ご訪問・ご面談させていただき、より詳しいご相談を承ります。
ご面談によるご相談を承ります。
より詳細なアドバイスや解決案をご提示させて頂きます。 -
STEP
03無料お見積り致します。
事業規模・借入機規模・金融機関数等を考慮して、基本的に「月額報酬」にてお見積り・ご提案致します。
-
STEP
04ご契約後、サポート開始となります。
まず、決算書類等財務分析資料等必要資料のご準備をお願いします。その後、ヒアリング等を含めて、経営改善計画案を策定していきます。