
コロナ関連融資の返済に
不安はありませんか?
据置期間の大半は1〜2年の現実
3年以上も続いた「新型コロナウイルス感染症」は、企業の経済活動や資金繰りにも多大な影響を与えました。それに対し、日本政策金融公庫・商工組合中央金庫・信用保証協会が中心となり、「特別貸付」や「特別利子補給制度」が準備されました。大半の中小企業が利用していると思います。
この「新型コロナウイルス感染症特別貸付」は、当初3年間は無利息・最長返済据置期間5年という破格の条件でした。ただし据置期間については、金融機関の審査もあり、実際に5年据置のケースは非常に少なく、大半が1年~2年であり、すでに返済が開始されている融資が大部分ではないでしょうか?
企業にとっては、コロナ関連で調達した資金は「通常よりも増加してしまった負債」であり、企業規模・収益力から考えて「借入過多」になっているケースが散見されます。保証協会としてはその企業への保証金額が膨らんでいること、金融機関にとっては返済に不安があるという理由で、当面、反復融資を受けることが難しくなることが予想されます。
コロナ関連資金の返済の見通しは大丈夫ですか?
この状況を打破する方法はいくつかありますが、何よりも大事なのは「コロナ禍の下での中期的事業計画・資金計画」を早急に策定し、金融機関に理解してもらうことです。
アフターコロナを模索している現在、企業にとっては
- ①縮小した業容回復に伴う先行資金
- ②コロナの影響に対応する新規事業や新規設備資金
- ③従来借入返済に上乗せされたコロナ関連資金返済負担
といった3つが重なり、お金がいくらあっても足りない状況であると思います。
だからこそ、現在置かれている環境や企業のポテンシャルを客観的に判断し、いかにして生き残っていくのかという方向性・具体策を金融機関に示すための、収益的・財務的な中期経営計画が今まで以上に不可欠であることは確実です。本当に資金繰りが行き詰まる前に、策定を開始しましょう。
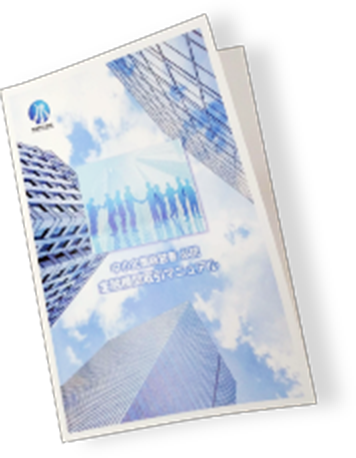
お問い合わせ頂いた方に金融取引推進マニュアルを無料進呈いたします
ご利用までの流れ
-
STEP
01無料お問合せください。
電話・メールでお問合せください。
状況をお伺いし、簡易となりますが、アドバイス致します。 -
STEP
02無料ご訪問・ご面談させていただき、より詳しいご相談を承ります。
ご面談によるご相談を承ります。
より詳細なアドバイスや解決案をご提示させて頂きます。 -
STEP
03無料お見積り致します。
事業規模・借入規模・金融機関数等を考慮して、基本的に「月額報酬」にてお見積り・ご提案致します。
-
STEP
04ご契約後、サポート開始となります。
まず、「決算書類」「財務分析資料」等のご準備をお願いします。その後、ヒアリング等を含めて、経営改善計画案を策定していきます。